 汇报科技
顺德陈村精密钣金国际站代运营怎么解释材料费?净件、套料和可用余料分开核
顺德陈村精密钣金企业解释国际站材料费,先分开净件、套料、余料和废料。代运营交清计算依据,工程批准排版,财务确认计价,不能拿净件面积直接承诺采购成本。
买家按零件面积算钱,差额从哪里来?
同一批钣金零件,成品轮廓面积相加,并不一定等于需要购买的板材面积。板材规格、零件方向、排版间隔和数量组合都会影响占板;切完剩下的部分,也不全是只能按废料处理的骨架。运营如果只给一张“加工费加材料费”的报价,买家很难判断差额是正常工艺需要,还是收费口径不清。
先确认是工厂包料、客户提供整板,还是客户只提供材料牌号。三种方式对应的采购、余料保管和损耗责任不同。涉及表面纹路或保护膜方向时,排版不能只追求最高利用率;能否旋转零件以及哪些面不能划伤,由技术和买家共同确认。
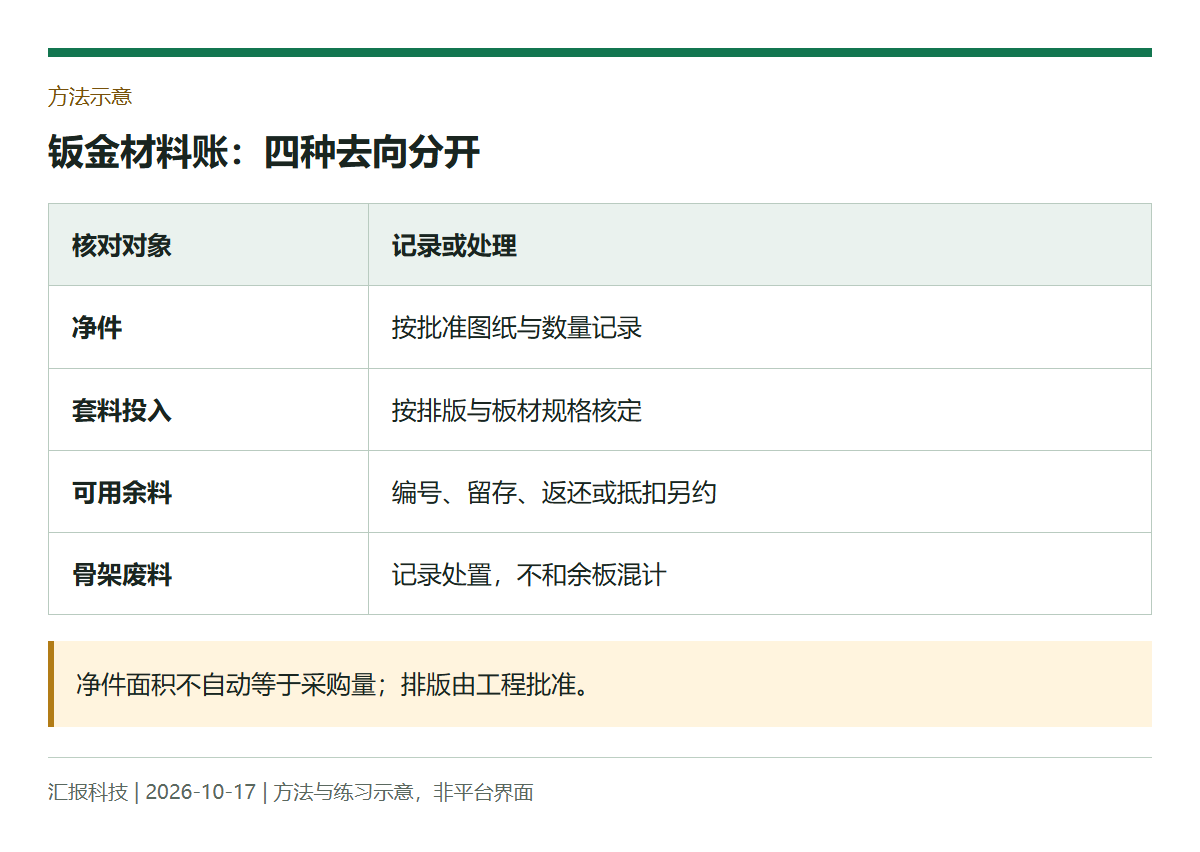
材料账分四栏,余料不要一笔冲掉
| 对象 | 记录依据 | 报价与验收边界 |
|---|---|---|
| 净件用量 | 图纸版本、数量、轮廓或已批准重量口径 | 不自动等于采购板材量 |
| 套料占板 | 板材规格、排版版本、片数和方向限制 | 工程核定,预算排版与生产排版分开 |
| 可用余料 | 余板编号、材质厚度、尺寸与实际状态 | 是否返还、留存、抵扣须约定 |
| 骨架与废料 | 产生数量、处置记录、约定计价方式 | 不能与可复用整块余板混称损耗 |
TRUMPF公开介绍套料与剩余板材再利用,能支持“排版和余板会影响材料使用”的背景判断。厂商展示的特定机型工艺和节省比例,不适合作为陈村工厂的报价保证;实际利用仍要看企业设备、零件和批准方案。本篇也不提供切割参数或设备操作指导。
教学模拟:把100个面积单位的去向说明白
教学模拟:一个排版项目投入板材面积100个单位,净件轮廓合计65,可复用余板20,其余15为边框、间隔或废料等。这里的分类只演示账目结构,不是标准损耗率。套料净件占比=净件面积65÷投入面积100=65%;可用余料另列,不能既收整板费又在未约定的情况下重复计入下一客户成本。
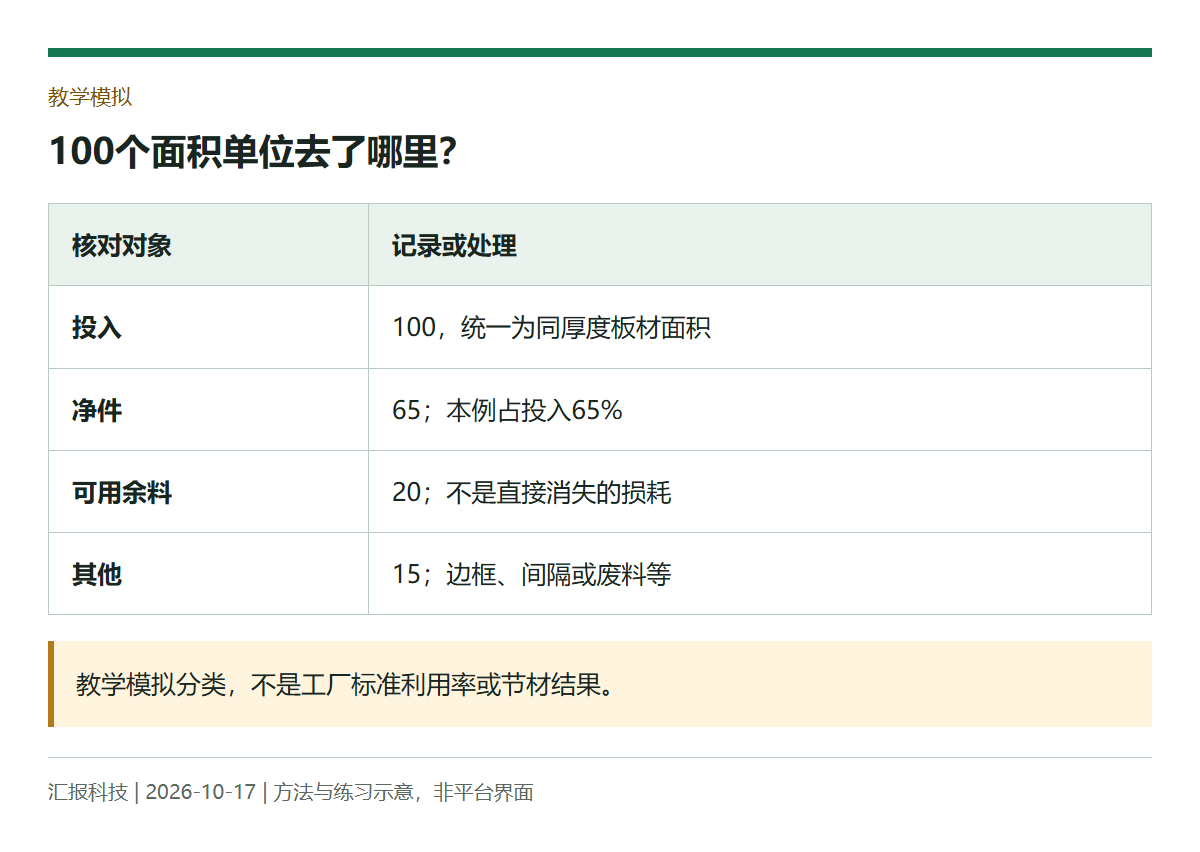
面积账只用于本例同厚度的平板。不同板厚、密度或孔洞计量规则不能直接混算;改用重量计价时,要由报价人写明理论重、实称重或约定重量。材料价格、加工费、余料抵扣、运输和税费分别列出,避免利用率改善后仍说不清实际费用变化。
客供板材接收时记录数量与可见状态;发现划伤、厚度或标识异常,先确认能否使用,不让后续加工缺陷全部落入“工厂损耗”。余板是否返还以及库存保管周期,也需要企业和买家书面确定。产权和赔偿争议交有权限岗位处理,运营不从一张排版图替双方裁决。
代运营交付的是可复核说明,不是替工程套料
运营负责人维护询价入口、资料清单和费用解释;工程交付批准排版及变更原因,仓库关联余料编号,财务核实结算方式。每次买家改数量或图纸,都标出是否需要重排,而不是沿用上一版利用率。正式报价引用哪版排版,验收时应能找得到。
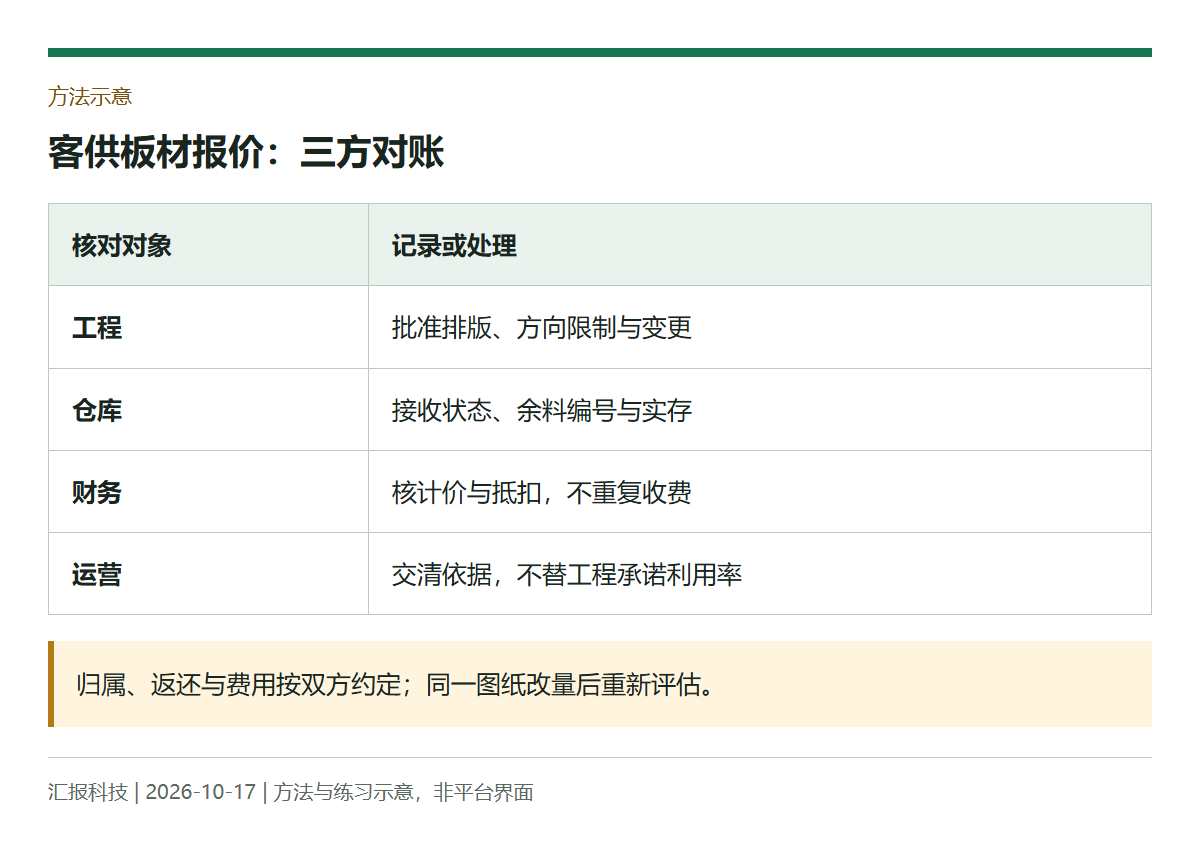
建议抽查“材料口径可复算率=具备投入、净件、余料及计价依据的报价数÷抽查报价数”。这检验解释是否完整,不是生产合格率或节材成绩;客户是否接受报价、实际余料能否复用,另有结果记录。分母为零不填百分比,同一报价多次修订只抽最终批准版。
可先带一份脱敏零件清单和一张现用材料报价,检查工厂与买家说的是否为同一种“用料”。基础产品信息维护可沿参数同步更新流程执行,本题只把材料费的来路与去向讲清。
常见问题
净件面积乘材料单价,能直接算材料费吗?
只能在双方明确采用该口径时如此计价;它不自动等于采购投入。套料、余料、方向限制和其他费用应另外说明。
可用余料是不是都应该退给买家?
按双方约定核归属、返还、保管或抵扣,不从某张排版图直接判断权利,也不重复计算抵扣。
多批零件一起套料,报价怎么解释?
保留组合排版与费用分配依据,明确哪一部分估算、哪一部分已批准;数量变化后重新评估。
65%的示例可以当工厂标准利用率吗?
不能。它只用于解释模拟账目,真实利用由零件、板材与工艺决定,不是可复制节材成绩。
可继续核对国际站代运营服务范围、国际站运营方法专题和机械设备行业专题;国际站案例总库可查看其他行业材料,联系/店铺诊断入口可用于讨论上述任务的具体资料与分工。
资料与更新时间:2026-10-17核查,参考TRUMPF板材利用与剩余板材处理说明、国际站RFQ官方说明。平台功能和适用条件以商家当前后台为准。本文的交付表与训练方法由汇报科技提出;教学模拟不代表客户经营结果,案例截图未显示完整统计起止日期的,不用于推算本次服务增量。
作者:汇报科技|佛山市汇报科技有限公司。